📋 KurzfassungIm Ausland ist eine Kreditkarte besonders praktisch, wenn du Landeswährung, Abhebegebühren und die eigene Rückzahlungsart vor der Reise im Griff hast.
Die Karte funktioniert im Urlaub meist dann am besten, wenn sie schon vor der Abreise langweilig vorbereitet wurde. Es geht nicht darum, bei jeder Zahlung nervös auf Gebühren zu starren. Es geht darum, zwei oder drei Entscheidungen vorher zu treffen – dann bleibt die Karte ein Komfortgewinn statt einer Überraschung auf der nächsten Abrechnung.
Was vor der Reise wirklich vorbereitet sein sollte
Eine gute Reisekarte ist nicht automatisch die Karte mit den meisten Extras. Für manche zählen 0 % Fremdwährungsentgelt und weltweite Abhebungen, für andere Reiseversicherungen oder ein echter Kreditrahmen für Kautionen. In unserem Kreditkarten-Vergleich findest du etwa die awa7 Visa, die Hanseatic GenialCard, die TF Mastercard Gold und die gebührenfrei Mastercard GOLD mit unterschiedlichen Stärken.
Bei awa7 Visa und Hanseatic GenialCard liegt der Schwerpunkt im Vergleich auf kostenfreiem Bezahlen in Fremdwährung und Bargeld im Ausland. Die TF Mastercard Gold und die gebührenfrei Mastercard GOLD verbinden die Auslandstauglichkeit mit Reiseleistungen, verlangen bei Bargeld und Teilzahlung aber einen besonders genauen Blick auf die Zinsregeln. Das macht keine Karte universell besser. Es zeigt nur, warum ein Kartenmix sinnvoller sein kann als ein blindes Vertrauen in eine einzige Karte.
📌 Checkliste
- Karte in der Banking-App aktivieren und Sperrfunktion finden.
- Fremdwährungs-, Abhebe- und Teilzahlungsbedingungen prüfen.
- Zweite Karte oder Debitkarte getrennt vom Hauptportemonnaie einpacken.
- Notfallnummer des Herausgebers sichern und Kartenlimit prüfen.
💡 TippTeste vor der Abreise eine kleine Zahlung mit der Karte. So merkst du rechtzeitig, ob PIN, App-Freigabe und mobile Zahlung funktionieren.
In vier Schritten im Ausland bezahlen, ohne die Kontrolle zu verlieren
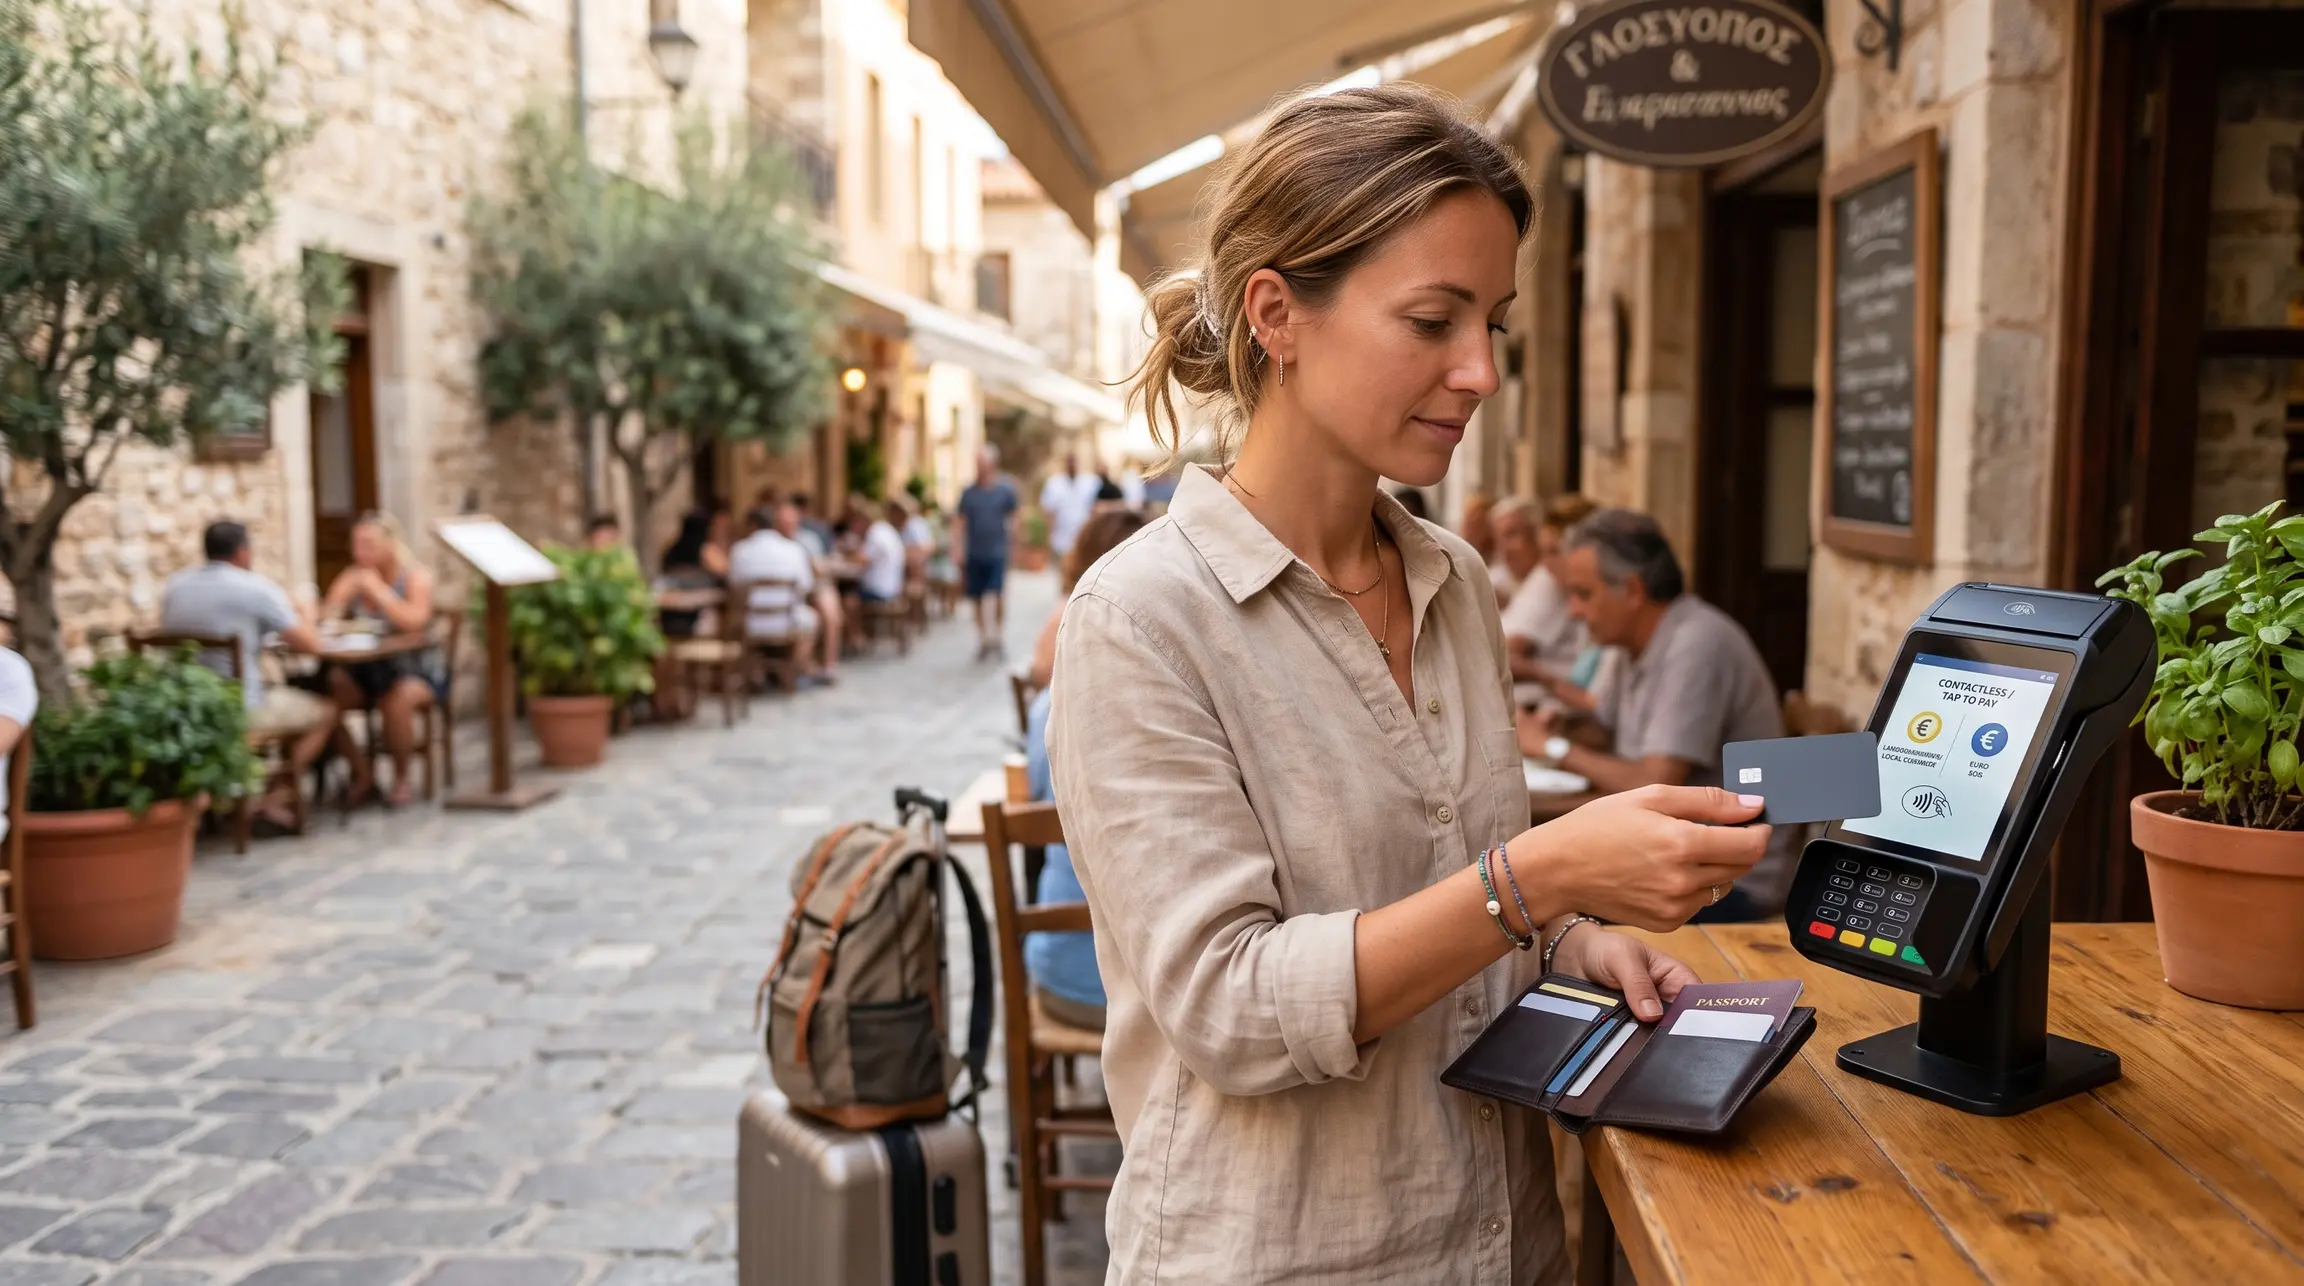
- Karte am Terminal selbst im Blick behalten: Gib sie nicht unnötig aus der Hand und prüfe Betrag sowie Währung auf dem Display. ➔ *Ergebnis: Du bestätigst genau die Zahlung, die du machen willst.*
- Landeswährung auswählen: Fragt das Terminal nach Euro oder Landeswährung, lies die Anzeige in Ruhe. ➔ *Ergebnis: Du vermeidest eine vorschnelle Umrechnung durch den Händler.*
- Bargeld nur gezielt abheben: Nutze seriöse Automaten und lies mögliche Betreibergebühren vor der Bestätigung. ➔ *Ergebnis: Du erkennst Zusatzkosten vor der Auszahlung.*
- Umsätze zeitnah kontrollieren: Aktiviere Push-Nachrichten und reagiere bei unbekannten Buchungen sofort. ➔ *Ergebnis: Ein Kartenverlust oder Missbrauch bleibt nicht lange unbemerkt.*
Die Währungsfrage ist besonders wichtig. Die Wahl „in Euro abrechnen“ klingt vertraut, ist aber eine dynamische Währungsumrechnung (DCC). Sie wird vom Händler oder Automatenanbieter angeboten, nicht von deiner Kartenausgabe. Nach EU-Regeln müssen die Kosten dieser Umrechnung transparent angezeigt werden. Das allein sagt aber nicht, dass sie für dich günstiger ist. Landeswährung lässt die Umrechnung normalerweise über das Kartensystem und deinen Kartenanbieter laufen; entscheidend bleiben dessen Konditionen.
Kreditkarte, Debitkarte oder beides?
Für den Cafébesuch reicht oft eine Debitkarte. Bei Mietwagen, Hotels oder höheren Kautionen kann eine echte Kreditkarte mit Kreditrahmen die robustere Lösung sein. Denn dabei wird häufig ein Betrag reserviert, statt eine normale Zahlung auszuführen. Warum das bei Debitkarten anders ablaufen kann, zeigt unser Praxisbeitrag zum Unterschied zwischen DKB Debitkarte und Kreditkarte.
Ein sinnvoller Kartenmix kann deshalb so aussehen: Eine Hauptkarte für Zahlungen und Reservierungen, eine zweite Karte als Backup und etwas Bargeld für Situationen, in denen Karten nicht akzeptiert werden. Das ist keine Einladung, auf Kredit zu leben. Im Gegenteil: Wer beide Karten nur bis zum Betrag nutzt, der auf dem Referenzkonto gedeckt ist, behält auch auf Reisen die Ausgaben im Griff.
Geeignet für eine echte Kreditkarte als Hauptkarte:
- Reisen mit Mietwagen oder Hotelkaution;
- Zahlungen außerhalb der Eurozone;
- Bedarf an einem zusätzlichen, klar kontrollierten Zahlungsweg.
Eher nicht geeignet als alleinige Reise-Strategie:
- du möchtest offene Salden über Monate stehen lassen;
- du hast keine zweite Zahlungsmöglichkeit für Verlust oder Defekt;
- du kennst weder Kreditlimit noch Rückzahlungsart.
💡 Insider-Kniff: Bewahre die Backup-Karte nicht im selben Portemonnaie auf. Bei Verlust hast du dann nicht nur eine Nummer zum Sperren, sondern weiterhin ein funktionierendes Zahlungsmittel.
Was bei Verlust, Betrug oder einer falschen Buchung zu tun ist
Bleibt die Karte weg, sperre sie unverzüglich über die App oder den Herausgeber. Die Verbraucherzentrale weist zusätzlich auf den Sperrnotruf 116 116 hin; ob dein Institut daran teilnimmt, solltest du vorab prüfen. Bei einer unbekannten Buchung hilft es, Zeitpunkt, Händlername und Betrag zu dokumentieren und den Kartenanbieter zeitnah zu kontaktieren.
Eine falsch abgerechnete Reisezahlung ist kein Fall, den du bis zu Hause liegen lassen solltest. Mache Fotos von Belegen und Screenshots der Buchung. Das erleichtert die Klärung. Für die Zeit nach der Reise kannst du außerdem unsere Anleitung zum Kreditkarte richtig kündigen nutzen, falls du eine selten verwendete Karte nicht weiterführen möchtest.
⚠️ WarnungHäufiger Fehler: Eine Karte wegen eines vermeintlich kostenfreien Bargeldbezugs zu wählen und dabei sofort anfallende Zinsen bei Teilzahlung oder die Gebühr des Automatenbetreibers zu übersehen.
Fazit: Reisefreiheit braucht drei klare Regeln
Kreditkarte im Ausland richtig nutzen heißt: Konditionen vor der Abreise kennen, am Terminal bewusst die Währung wählen und eine Backup-Lösung dabeihaben. Nimm eine Karte nicht nur wegen einer Jahresgebühr oder eines Bonus mit. Entscheidend sind Fremdwährung, Abhebung, Kautionen und die Rückzahlung.
Nutze jetzt unseren Kreditkartenvergleich, um Haupt- und Ersatzkarte anhand deiner Reisepläne auszuwählen. Dann bleibt das Bezahlen unterwegs angenehm unspektakulär.
Disclaimer: Die in diesem Artikel bereitgestellten Informationen dienen ausschließlich der allgemeinen Aufklärung und Information. Sie ersetzen keine individuelle fachliche Beratung. Bei spezifischen Fragen sollte stets ein qualifizierter Experte aus dem entsprechenden Fachgebiet konsultiert werden.
Über den Autor
Jan-Philip Ziebold betreut die Redaktion von ist-eine-kreditkarte-noch-sinnvoll.de mit einem Schwerpunkt auf Praxisnähe und Transparenz. Er ordnet Kreditkarten nach Kosten, Auslandstauglichkeit, Rückzahlungsoptionen und realem Nutzwert ein. Sein Ziel ist es, Finanzthemen ohne Fachjargon verständlich zu machen. Jan lebt mit seiner Familie im Ruhrgebiet.